Horloge leasen en verzekering
Een geleased horloge draag je, maar je betaalt er nog voor. Verdwijnt het, dan blijft de restschuld staan. Daarom is een goede verzekering geen bijzaak. Hier lees je wat verzekeraars vragen, wat een kostbaarhedenverzekering dekt en waar je op let bij reizen.
- Binnen één werkdag een vrijblijvend persoonlijk voorstel
- Looptijd van 12 tot 120 maanden, boetevrij extra aflossen
- Je wordt eigenaar van het horloge, geen huurconstructie
- Particulier en zakelijk, nieuw en pre-owned
Kort samengevat. Vanaf de levering draag je het risico van diefstal, verlies en schade, ook al is de partner juridisch nog eigenaar. Een gewone inboedelverzekering dekt een luxe horloge meestal maar beperkt; een kostbaarhedenverzekering of een aanvullende dekking op basis van een recent taxatierapport is nodig. De meeste partners stellen een verzekering verplicht.
Bijgewerkt op 10 november 2026
Wat verzekering bij horloge leasen inhoudt
Bij financial lease en koop op afbetaling ligt het risico van het horloge vanaf de levering bij jou. Wordt het gestolen, verlies je het of raakt het beschadigd, dan blijft je betalingsverplichting bestaan. De partner heeft zijn zekerheid verloren, maar niet zijn vordering. Daarom eisen de meeste partners dat het horloge gedurende de looptijd verzekerd is, en daarom is het ook in je eigen belang.
Een inboedelverzekering dekt kostbaarheden doorgaans tot een beperkt bedrag en vaak alleen binnenshuis. Een luxe horloge komt daar snel bovenuit, en je draagt het juist buiten de deur. Een kostbaarhedenverzekering, of een aanvullende module op de inboedelverzekering, dekt het horloge wereldwijd tegen diefstal, verlies en schade, meestal op basis van een taxatierapport.
Wie de begunstigde is bij een uitkering, staat in de leaseovereenkomst. Vaak wordt de uitkering gebruikt om de restschuld af te lossen; het meerdere is voor jou. Lees dat na in je voorstel.
Waarom een luxe horloge apart verzekerd moet worden
Luxe horloges zijn gewild bij dieven: klein, waardevol, anoniem en snel te verhandelen. Straatroof gericht op horloges komt in grote steden voor, ook in Nederland. Een horloge wordt daarnaast verloren bij sporten, valt van de wastafel of raakt beschadigd bij een val. Een gebroken saffierglas of een kapot uurwerk is een kostbare reparatie.
Verzekeraars weten dat en hanteren daarom eigen regels. Ze willen een taxatierapport of aankoopbewijs, ze stellen soms eisen aan opslag (een kluis als het horloge niet wordt gedragen), en ze beperken de dekking in bepaalde landen of bij onachtzaamheid. Een horloge dat zichtbaar op de bagage lag, is bij diefstal niet altijd gedekt.
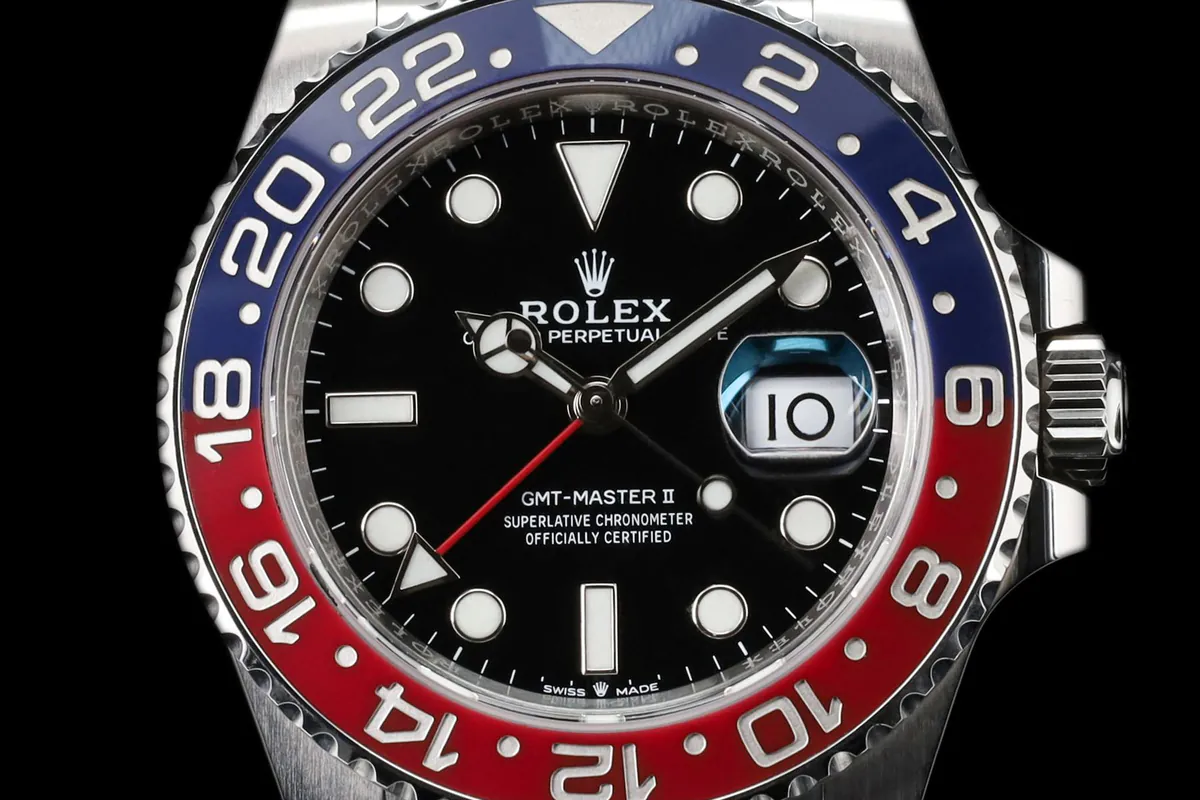
Het alternatief, niet verzekeren, betekent dat je bij diefstal een restschuld hebt voor iets wat je niet meer hebt. Bij een Rolex of een Audemars Piguet is dat een bedrag dat je niet wilt dragen. Op luxe horloge verzekeren lees je hoe je een verzekering kiest.
Zo regel je de verzekering bij je lease
- Aanvraag en voorstel. Je kiest het horloge, wij leggen je aanvraag voor aan onze partners en binnen 1 werkdag ontvang je een vrijblijvend voorstel. Daarin staat of en hoe de partner verzekering verplicht stelt.
- Verzekering aanvragen vóór de levering. Neem contact op met je verzekeraar met het merk, model, referentienummer en de aankoopprijs. Sommige verzekeraars accepteren de factuur als waardebewijs, andere willen een taxatierapport.
- Levering. Het horloge wordt verzekerd verzonden of je haalt het op afspraak op. Vanaf de overdracht loopt je eigen dekking.
- Bewijs aan de partner. Sommige partners vragen een kopie van de polis. Bewaar de polis, het taxatierapport en foto's van het horloge met serienummer.
Laat de dekking niet ingaan na de levering. De dagen ertussen zijn precies de dagen waarin een nieuw horloge het meest opvalt.
Benieuwd wat je horloge per maand kost?Vrijblijvend voorstel binnen één werkdag · je zit nergens aan vast
Vraag een vrijblijvend voorstelWat verzekeraars en de partner van jou vragen
Voor de verzekeraar:
- Merk, model, referentienummer en serienummer
- Aankoopfactuur of een recent taxatierapport, bij vintage vrijwel altijd een taxatie
- Foto's van het horloge, de garantiekaart en de doos
- Informatie over opslag thuis, bijvoorbeeld een kluis
- Bij hoge waarden: eventueel een inspectie of aanvullende voorwaarden
Voor de partner geldt de gewone beoordeling: legitimatie, bewijs van inkomen of omzet, de gewenste looptijd en bij consumentenkrediet een BKR-toets. Daarnaast vragen partners doorgaans dat het horloge verzekerd is en soms dat zij als medebegunstigde worden vermeld tot de restschuld is voldaan. Dat regel je met een simpele aanpassing van de polis.
Particulier of zakelijk verzekeren
Een particulier verzekert het horloge via een kostbaarhedenverzekering of een uitbreiding van de inboedelpolis. Let op de dekking buitenshuis en op reis; standaard inboedelpolissen dekken vaak alleen thuis.
Een bv die het horloge leaset, verzekert het op een zakelijke polis of laat de bestuurder het privé verzekeren met de bv als belanghebbende. Een taxatierapport is dan nodig voor de administratie en voor een latere overdracht. Let op: is het horloge fiscaal privé, dan hoort de premie in beginsel ook privé; overleg dat met je accountant. Zie horloge leasen met een bv.
Nieuw, pre-owned en vintage: het taxatierapport
Bij een nieuw horloge accepteren veel verzekeraars de factuur als waardebewijs in de eerste jaren. Bij pre-owned hangt het af van de verzekeraar; een factuur van een erkende handelaar volstaat vaak, maar een taxatierapport geeft zekerheid over de te verzekeren waarde. Bij vintage is een taxatierapport van een erkend taxateur vrijwel altijd verplicht, omdat de waarde niet uit een catalogusprijs volgt.
Laat de waarde elke paar jaar opnieuw vaststellen. Stijgt de marktwaarde en blijft de verzekerde som gelijk, dan ben je onderverzekerd. Daalt de waarde, dan betaal je te veel premie.
Rekenvoorbeeld: wat wordt het per maand
Zo verhoudt het aankoopbedrag zich tot het maandbedrag bij drie looptijden. Een aanbetaling of inruil verlaagt het maandbedrag, een kortere looptijd verhoogt het maandbedrag maar verlaagt de totale kosten.
| Aankoopbedrag | 36 maanden | 60 maanden | 120 maanden |
|---|---|---|---|
| € 7.500 | € 242per maand | € 159per maand | € 99per maand |
| € 15.000 | € 483per maand | € 318per maand | € 197per maand |
| € 30.000 | € 967per maand | € 636per maand | € 395per maand |
Indicatie op basis van een annuïtaire financiering zonder aanbetaling bij een voorbeeldrente van 9,9% (jaarlijks kostenpercentage). Het werkelijke voorstel hangt af van je situatie, de looptijd en de partner die het voorstel uitbrengt. Er komt hier geen bedrag uit dat wij je beloven.
Let op! Geld lenen kost geld.Waar het maandbedrag en de premie van afhangen
De verzekeringspremie staat los van je maandbedrag en betaal je aan je verzekeraar. Zij hangt af van de verzekerde waarde, de dekking (wereldwijd, met of zonder eigen risico) en je woonplaats. Het maandbedrag van de lease volgt uit de aankoopprijs, de looptijd en het rentepercentage; het rekenvoorbeeld op deze pagina geeft daarvan een indicatie. Tel bij je begroting de premie en het onderhoud op bij de maandlast, dan weet je wat het horloge werkelijk per maand kost.
Waar je op let bij diefstal, reizen en schade
Doe bij diefstal altijd aangifte en meld het direct bij verzekeraar en partner. Het serienummer komt dan op de lijst van gestolen horloges, wat doorverkoop bemoeilijkt en soms tot terugvinden leidt.
Controleer vóór een reis of het land van bestemming gedekt is en of er beperkingen gelden, bijvoorbeeld voor het dragen in het openbaar. Draag het horloge onopvallend in drukke steden en bewaar het in de hotelkluis als je het niet draagt.
En lees de polis op eigen risico en op uitsluitingen zoals 'onvoldoende zorg'. Een horloge dat in een onbeheerde auto lag, is vrijwel nooit gedekt. Bij twijfel over dekking: bel de verzekeraar voordat je vertrekt, niet erna.
Wat men ons vaak vraagt
Is een verzekering verplicht bij horloge leasen?
De meeste partners stellen een verzekering verplicht gedurende de looptijd, omdat het horloge hun zekerheid is. Het staat in je voorstel. Ook zonder verplichting is het verstandig: bij verlies blijft je restschuld bestaan.
Dekt mijn inboedelverzekering een luxe horloge?
Meestal maar beperkt, tot een maximumbedrag en vaak alleen binnenshuis. Voor een luxe horloge heb je een kostbaarhedenverzekering of een aanvullende dekking nodig, met wereldwijde dekking buitenshuis.
Heb ik een taxatierapport nodig?
Bij nieuw volstaat vaak de factuur, bij pre-owned soms, bij vintage vrijwel altijd een taxatie. Een erkend taxateur of de handelaar kan het opstellen. Laat de waarde elke paar jaar opnieuw vaststellen.
Wie krijgt de uitkering bij diefstal tijdens de lease?
Dat staat in de leaseovereenkomst. Vaak wordt de restschuld uit de uitkering afgelost en is het meerdere voor jou. Sommige partners staan als medebegunstigde op de polis tot de lease is afgerond.
Is het horloge op reis verzekerd?
Bij een kostbaarhedenverzekering met werelddekking wel, met mogelijke uitsluitingen per land en voorwaarden over zorgvuldigheid. Een reisverzekering dekt kostbaarheden meestal maar beperkt. Controleer het vóór vertrek.
Je horloge, vaste maandlasten, binnen één werkdag duidelijkheid
Vul de korte aanvraag in. Een aangesloten partner beoordeelt je situatie en doet je een persoonlijk voorstel. Vrijblijvend, discreet en zonder kosten.